Dans cet article
- Pourquoi le prépayé revient en force en 2026
- PAYG, crédits prépayés, abonnement : trois modèles à ne pas confondre
- Ce que les crédits changent vraiment pour votre activité
- Les cinq pièges du modèle à crédits
- Comment fixer le prix d'un crédit : méthode en cinq étapes
- TVA, comptabilité et CGV : le cadre applicable en France
- Mettre en place un modèle à l'usage avec PayFacile
- Ce qui arrive dans les prochains mois
- Quel modèle pour quelle activité ?
- En résumé
Vos clients paient un abonnement qu'ils utilisent à 30 %. Vous, vous regardez le churn grimper sans comprendre pourquoi : le produit est bon, le service aussi, mais la ligne sur le relevé bancaire est devenue difficile à justifier. C'est exactement l'espace qu'occupent aujourd'hui le paiement à l'usage (pay as you go) et sa variante la plus rentable pour un commerçant : les crédits prépayés, payés d'avance et consommés au rythme du client.
Ce n'est pas une mode venue de la Silicon Valley. Le carnet de séances du coach sportif, la carte de dix lavages, le forfait d'heures d'une agence : le prépayé existe depuis toujours dans le commerce français. Ce qui change en 2026, c'est qu'il est devenu un modèle de tarification à part entière, structuré, mesuré, et souvent plus rentable que l'abonnement pur.
Pourquoi le prépayé revient en force en 2026
Trois mouvements convergent.
La lassitude des abonnements est devenue un fait mesurable. Les études de marché publiées en 2026 convergent : autour de 47 % des consommateurs déclarent avoir résilié au moins un abonnement dans l'année, contre environ 31 % en 2024. Deux motifs reviennent en tête, la hausse des prix et la sous-utilisation — cette impression tenace de payer pour un service « dont je ne me sers pas assez ».
La tarification à l'usage est sortie du monde des développeurs. Selon les travaux d'OpenView, environ 61 % des éditeurs de logiciels intègrent aujourd'hui une composante à l'usage dans leur tarification, contre 45 % en 2021. Le rapport State of Recurring Revenue & Monetization 2025 de Chargebee (473 dirigeants interrogés aux États-Unis et au Royaume-Uni) montre que les modèles hybrides — un socle récurrent plus une part à l'usage — progressent plus vite que l'usage pur en termes de marge. Côté acheteurs, l'étude consommateurs de Chargebee (1 454 répondants) indique que 70 % se disent ouverts à payer à l'usage.
L'IA a imposé le crédit comme unité de compte. Zapier facture ses étapes IA selon le niveau de modèle choisi (1x, 3x ou 5x tâches par exécution depuis juin 2026), Fin, l'agent IA d'Intercom, facture 0,99 $ par conversation résolue et 9,99 $ par lead qualifié. Le « crédit » est devenu le format standard pour vendre une consommation variable sans effrayer l'acheteur. Vos clients y sont désormais habitués — y compris en B2C.
PAYG, crédits prépayés, abonnement : trois modèles à ne pas confondre
On les mélange souvent. Ils n'ont pourtant ni la même mécanique de trésorerie, ni les mêmes risques.
| Modèle | Quand le client paie | Ce qu'il achète | Effet sur votre trésorerie | Risque principal |
|---|---|---|---|---|
| Abonnement | À date fixe, avant usage | Un accès, un quota périodique | Revenu récurrent prévisible | Churn par sous-utilisation |
| Pay as you go (postpayé) | Après usage, à la facture | Sa consommation réelle | Encaissement décalé, risque d'impayé | Facture surprise, revenus volatils |
| Crédits prépayés (pay in advance) | Avant usage, par pack | Une réserve de valeur | Cash immédiat, besoin en fonds de roulement négatif | Dette de prestation et expiration mal gérée |
Le point clé : le crédit prépayé n'est pas du chiffre d'affaires, c'est une avance client. Vous encaissez aujourd'hui une prestation que vous devrez livrer demain. C'est un formidable levier de trésorerie et, si vous le pilotez mal, un engagement qui s'accumule dans votre bilan.
Dans la pratique, le modèle qui gagne est rarement pur. L'hybride domine : un socle d'abonnement pour la prévisibilité, des crédits ou des packs pour absorber la variabilité.
Ce que les crédits changent vraiment pour votre activité
Vous êtes payé avant de livrer. Un pack de 10 séances encaissé d'avance finance vos charges des deux mois suivants. Pour une petite structure, c'est souvent plus décisif qu'un point de marge.
Un solde non consommé est un motif de retour. Un client qui a payé revient pour ne pas perdre sa mise. L'effet est psychologique, documenté, et beaucoup plus solide que la rétention passive d'un abonnement oublié — qui, elle, finit en résiliation.
Vous augmentez le panier moyen sans augmenter vos prix. Vendre 10 séances d'un coup avec 10 % de remise rapporte davantage, plus tôt, qu'espérer 10 achats unitaires étalés sur six mois.
Vous supprimez la friction de l'achat répété. Plus de paiement à chaque séance, plus de relance : le client a déjà payé, il consomme.
En contrepartie, deux réalités à accepter. Le revenu est différé comptablement (voir plus bas), et une partie des crédits ne sera jamais consommée — le breakage. Selon les activités, 5 à 15 % des crédits vendus expirent sans usage. C'est un profit réel, mais bâtir votre modèle économique dessus est une erreur : le breakage élevé est le symptôme d'un produit mal calibré, et il finit toujours par se payer en réputation.
Les cinq pièges du modèle à crédits
- Le crédit qui ne veut rien dire. Si votre client ne peut pas répondre à « un crédit, c'est combien ? » en une phrase, votre grille est ratée. Un crédit doit correspondre à une unité de valeur évidente : une séance, une heure, une commande traitée, un rendez-vous.
- L'expiration cachée. Faire expirer des crédits est légitime ; l'annoncer en petits caractères ne l'est pas. La durée de validité doit figurer sur la page de vente, dans l'e-mail de confirmation et dans vos CGV.
- La dette de prestation qui explose. Vendre 200 séances en décembre est excellent pour la trésorerie — à condition de pouvoir les délivrer au premier trimestre. Limitez les volumes vendus à votre capacité réelle de production.
- Les packs qui cannibalisent le récurrent. Dans le fitness de studio, les opérateurs qui publient leurs ratios visent environ 50 à 65 % de chiffre d'affaires en abonnements et 15 à 25 % en packs ; au-delà de 35 % de packs, la prévisibilité s'effondre. Les clients en prélèvement automatique sont nettement mieux retenus — de l'ordre de 34 % de plus — que les acheteurs de packs.
- Le pilotage à l'aveugle. Sans compteur de consommation ni alerte, vous découvrez le solde de vos clients quand ils réclament un remboursement. Les studios qui déclenchent une relance de recharge à 70-80 % du pack consommé convertissent 30 à 45 % des acheteurs de packs en abonnés.
Comment fixer le prix d'un crédit : méthode en cinq étapes
1. Choisissez l'unité de valeur. Elle doit être comptable par le client sans effort : une séance, une heure d'intervention, un article rédigé, un colis expédié, un ticket résolu. Évitez les unités techniques (« tokens », « points ») en B2C.
2. Partez du coût marginal, pas du prix du marché. Calculez ce que vous coûte réellement une unité livrée (temps, sous-traitance, commissions), puis appliquez votre marge cible. C'est votre plancher.
3. Ancrez sur votre prix à l'unité. Le prix unitaire « à la carte » reste votre référence publique. Le pack doit offrir une économie visible mais raisonnable : 10 à 30 % selon le volume. Au-delà, vous détruisez votre prix de référence.
4. Limitez-vous à deux ou trois paliers. Trois options se comparent ; six paralysent.
| Formule | Prix | Prix par séance | Économie |
|---|---|---|---|
| À la séance | 90 € | 90 € | — |
| Pack 5 séances | 425 € | 85 € | 6 % |
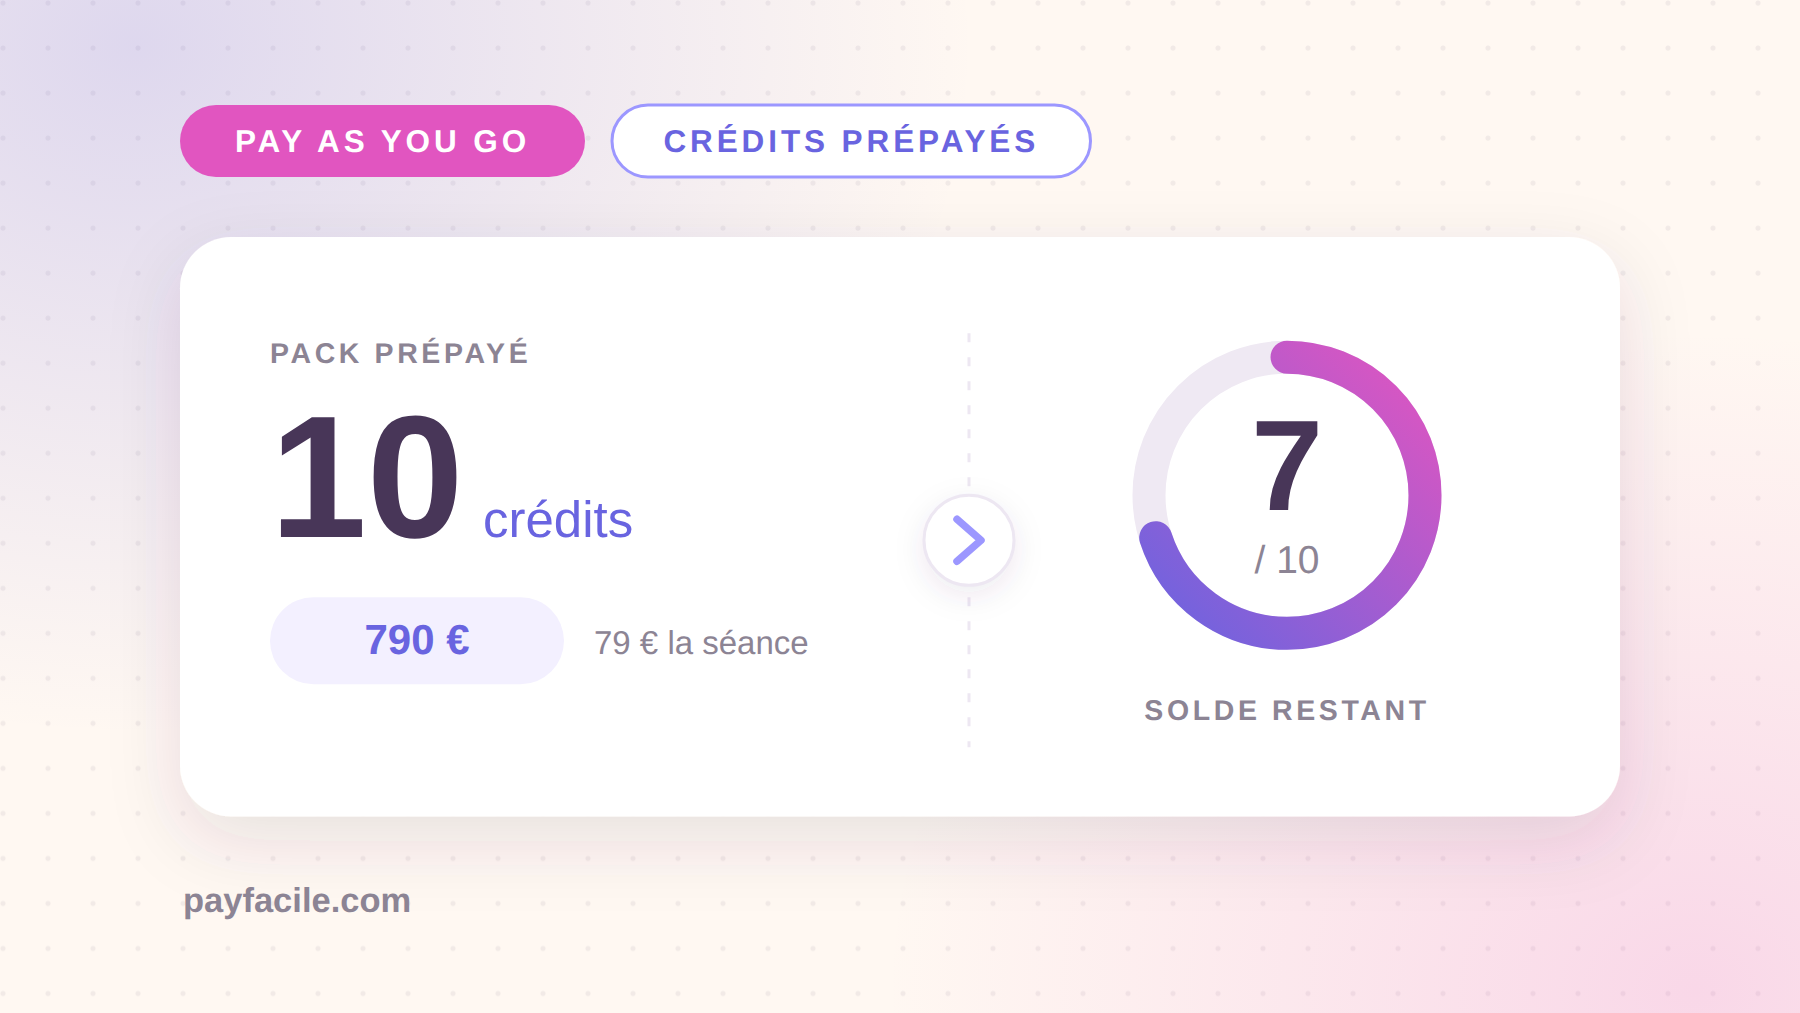
| Pack 10 séances | 790 € | 79 € | 12 % |
5. Fixez une durée de validité et un mécanisme de recharge. Une validité de 6 à 12 mois protège votre capacité de production sans passer pour abusive. Ajoutez une relance automatique lorsque le solde passe sous un seuil (20 % restants) : c'est là que se jouent vos réachats.
TVA, comptabilité et CGV : le cadre applicable en France
Vendre des crédits prépayés, c'est émettre un bon au sens fiscal. Depuis le 1er janvier 2019, l'article 256 ter du Code général des impôts (transposition de la directive UE 2016/1065) distingue deux cas :
- Bon à usage unique (BUU) : au moment de l'émission, la nature de la prestation, le lieu de taxation et le taux de TVA sont connus. La TVA est alors exigible dès la vente du pack. C'est le cas typique d'un carnet de 10 séances de coaching identiques.
- Bon à usages multiples (BUM) : le crédit peut servir à des prestations relevant de taux ou de lieux de taxation différents. La TVA n'est exigible qu'au moment de l'utilisation du crédit.
Cette distinction détermine votre déclaration de TVA dès le premier pack vendu : vérifiez-la avec votre expert-comptable avant de lancer votre offre.
Côté comptabilité, l'encaissement d'un pack n'est pas un produit : il constitue un produit constaté d'avance, comptabilisé au passif puis repris au rythme de la consommation des crédits (même logique que les normes IFRS 15 / ASC 606 pour les groupes). Votre chiffre d'affaires réel suit la livraison, pas l'encaissement.
Enfin, trois points à verrouiller dans vos CGV : la durée de validité et le sort du solde à l'expiration, les conditions de remboursement (et l'articulation avec le droit de rétractation quand il s'applique), et la non-cessibilité des crédits. Cas particulier : si vos crédits peuvent être dépensés chez des partenaires tiers, vous sortez du cadre du simple bon commercial et entrez dans celui des services de paiement — l'exemption de « réseau limité » de l'article L.521-3 du Code monétaire et financier impose une déclaration à l'ACPR au-delà d'un million d'euros de transactions sur douze mois.
Mettre en place un modèle à l'usage avec PayFacile
Pas besoin de développer une plateforme de facturation pour lancer un modèle à crédits. Avec PayFacile, la mise en place tient en quelques étapes :
- Créez vos packs comme des produits en paiement unique (type service ou produit numérique). Un produit par palier, ou un seul produit avec des groupes d'options pour les tailles de pack : le client choisit 5, 10 ou 20 unités sur la même page.
- Passez à l'hybride avec un abonnement : fréquence libre (jours, semaines, mois, années), période d'essai, frais de mise en service, démarrage différé et expiration automatique après N périodes. Le socle assure le récurrent, les packs absorbent les pics.
- Faites porter le solde par l'abonnement : une option de type quota transforme le volume acheté en solde rattaché à l'abonnement du client. À la commande, il choisit son nombre de séances ou d'unités ; ce nombre devient son compteur.
- Décomptez depuis la page de la commande : vous ajustez le solde à tout moment, un devis vous montre l'impact tarifaire avant validation, et vous choisissez d'appliquer le changement immédiatement au prorata ou à la prochaine échéance. Chaque mouvement est horodaté dans le fil d'activité du client.
- Encaissez en carte bancaire (Stripe) ou en prélèvement SEPA (GoCardless) : pour les recharges régulières en B2B, le SEPA réduit sensiblement le coût d'encaissement.
- Déclenchez vos relances avec les automatisations : les workflows réagissent aux événements « Nouvelle commande », « Abonnement renouvelé », « Échec de prélèvement automatique » et envoient l'e-mail correspondant — confirmation de pack, relance de recharge, alerte d'expiration.
- Ajoutez des codes promo pour la première recharge ou les offres saisonnières, sans toucher à votre grille publique.
- Réservez vos contenus aux détenteurs d'un produit actif : vos pages et articles de blog peuvent être restreints aux clients disposant d'une commande en cours, ce qui transforme un pack en véritable statut de membre.
- Suivez tout depuis l'espace client : commandes, factures et moyens de paiement sont accessibles à vos clients sans intervention de votre part.
Deux façons de décompter, selon votre volume. À la main, depuis le back-office : c'est le mode qui convient à un coach, un cabinet ou une agence qui consomme quelques unités par semaine, et il ne demande aucune mise en place. Automatiquement, en branchant votre outil métier — agenda de réservation, n8n, Zapier — sur vos clés d'API de facturation, disponibles dans les réglages d'intégration de votre compte : le solde se décrémente à chaque prestation livrée, sans intervention.
Commencez manuellement. Vous automatiserez quand le volume le justifiera — et vous aurez d'ici là des chiffres réels sur la consommation moyenne de vos packs, ce qui vaut mieux que n'importe quelle hypothèse de départ.
Ce qui arrive dans les prochains mois
Le modèle à l'usage est un chantier ouvert chez PayFacile. Voici ce qui est en préparation — et si l'un de ces points conditionne votre lancement, dites-le nous : cela pèse directement sur l'ordre de priorité.
- La facturation à la consommation réelle. Aujourd'hui votre client achète un volume puis le consomme. Bientôt, vous pourrez facturer en fin de période ce qui a réellement été consommé, avec un prix unitaire et, si vous le souhaitez, un volume inclus avant déclenchement. C'est le pay as you go au sens strict, utile quand le volume ne se décide pas à l'avance : support, maintenance, heures d'intervention, traitement à la demande.
- Le solde visible par le client. Le compteur existe déjà côté marchand ; il sera affiché dans l'espace client avec l'historique des mouvements et la date d'expiration. Moins de questions au support, plus de recharges spontanées.
- La recharge automatique. Un seuil, un pack de recharge, un paiement déclenché tout seul : le client ne tombe jamais à zéro et vous ne relancez plus personne.
- L'alerte de solde bas dans les automatisations. Un déclencheur « solde sous le seuil » à brancher sur un envoi d'e-mail, au même titre que « Nouvelle commande » ou « Échec de prélèvement automatique ».
- Le décompte par API et par webhook. Une route de décrémentation directe, pour connecter un agenda de réservation, un logiciel de caisse ou un outil interne sans passer par un connecteur intermédiaire.
- Les indicateurs de consommation. Taux de consommation moyen par pack, délai médian entre l'achat et l'épuisement, part des crédits expirés : les trois chiffres qui disent si votre grille tarifaire est bien calibrée — et les seuls qui permettent de piloter le breakage au lieu de le subir.
Quel modèle pour quelle activité ?
| Activité | Modèle recommandé | Pourquoi |
|---|---|---|
| Coach, thérapeute, consultant | Packs de séances + option abonnement | Trésorerie immédiate et engagement sur la durée du suivi |
| Studio, salle de sport | Abonnement dominant + packs d'appoint | Le récurrent porte la rentabilité, les packs captent les indécis |
| Agence, freelance | Forfait d'heures prépayé (retainer) | Sécurise la charge et évite la négociation à chaque mission |
| SaaS, outil IA | Abonnement de base + crédits d'usage | Modèle hybride : prévisible pour vous, flexible pour le client |
| Services de proximité (pressing, lavage, livraison) | Carnets prépayés | Réachat automatique et fidélisation sans programme de points |
| Formation, créateur de contenu | Accès annuel ou crédits de session | Choix entre profondeur d'engagement et flexibilité d'entrée |
En résumé
Le paiement à l'usage n'est pas l'ennemi de l'abonnement : c'est sa porte d'entrée et son filet de sécurité. Les crédits prépayés vous donnent le cash de l'abonnement sans l'engagement qui fait fuir, à condition de définir une unité claire, une durée de validité honnête et une relance automatique avant épuisement du solde. Commencez simple : un prix unitaire, deux paliers de pack, une échéance de validité. Vous ajusterez avec vos premiers chiffres réels.
Créez votre premier pack prépayé en quelques minutes sur PayFacile et encaissez avant de livrer. Et si la brique qui vous manque figure dans la liste ci-dessus, écrivez-nous : les modèles à l'usage de nos marchands dictent l'ordre dans lequel nous les livrons.
Découvrez comment PayFacile peut vous aider
Questions fréquentes
- Quelle est la différence entre le pay as you go et les crédits prépayés ?
- Dans un modèle pay as you go, le client consomme puis reçoit une facture correspondant à son usage réel. Avec des crédits prépayés, il achète d'abord un pack qu'il consomme ensuite. Le premier maximise la flexibilité mais retarde votre encaissement ; le second vous paie d'avance et crée un motif de retour.
- Les crédits prépayés sont-ils soumis à la TVA dès la vente ?
- Cela dépend de la nature du bon. Si la prestation, son lieu de taxation et son taux sont connus dès l'émission, il s'agit d'un bon à usage unique et la TVA est exigible dès la vente du pack. Si le crédit couvre des prestations à taux ou lieux différents, la TVA n'est due qu'à l'utilisation.
- Peut-on faire expirer des crédits achetés par un client ?
- Oui, à condition que la durée de validité soit annoncée clairement avant l'achat, rappelée dans l'e-mail de confirmation et inscrite dans vos conditions générales de vente. Une validité de 6 à 12 mois est courante dans les services. Une expiration dissimulée expose à des litiges et à des demandes de remboursement.
- Crédits prépayés ou abonnement : lequel rapporte le plus ?
- L'abonnement génère un revenu plus prévisible et retient mieux sur la durée ; les packs encaissent plus vite et convertissent plus facilement les clients hésitants. Les opérateurs les plus solides combinent les deux, avec une majorité de chiffre d'affaires récurrent et une part de packs maîtrisée autour de 15 à 25 %.
- Comment vendre des crédits prépayés sans développer d'outil ?
- Créez vos packs comme des produits, ajoutez une option de type quota pour que le solde soit porté par l'abonnement du client, puis décomptez depuis la page de la commande ou automatiquement via vos clés d'API. La vente, la facturation, le compteur et les relances par e-mail sont couverts sans développement.
Boostez vos ventes
Automatisez et développez votre activité e-commerce facilement.