Dans cet article
- Le vote du 3 novembre a-t-il suspendu la facture électronique ?
- Que prévoyait l’amendement I-3426 ?
- Pourquoi l’amendement est-il tombé le 4 novembre ?
- L’exemption peut-elle revenir au Sénat ?
- Quel calendrier s’applique aujourd’hui ?
- Quelles sanctions risquez-vous ?
- Micro-entrepreneur en franchise de TVA : êtes-vous concerné ?
- Vous vendez à des particuliers : facture électronique ou e-reporting ?
- Que faire maintenant ?
- Votre outil de facturation est-il connecté à une plateforme agréée ?
Le vote du 3 novembre a-t-il suspendu la facture électronique ?
À jour au 6 novembre 2026.
Non. Le mardi 3 novembre 2026, à 23 h 38, les députés ont adopté l’amendement n° I-3426, qui sortait les PME et les micro-entreprises de la réforme. Le lendemain, l’Assemblée nationale a rejeté la première partie du projet de loi de finances pour 2027 par 0 voix pour et 458 contre (scrutin n° 9759). La présidence de séance en a tiré la conséquence : « L’Assemblée n’ayant pas adopté sa première partie, l’ensemble du projet de loi de finances pour 2027 est considéré comme rejeté » (compte rendu du 4 novembre).
L’exemption n’a donc vécu que dans un texte rejeté le lendemain. Les articles qui annoncent une suspension décrivent ce texte-là. Pour vous, rien ne bouge.
Que prévoyait l’amendement I-3426 ?
Déposé le 10 octobre 2026 par Mathilde Hignet et les députés du groupe La France insoumise (LFI-NFP), il a été adopté par 101 voix contre 74, avec 5 abstentions (scrutin n° 9643). La commission (rapporteur général Philippe Juvin) et le Gouvernement (ministre David Amiel) avaient donné un avis défavorable.
Le texte excluait de toute la réforme, émission, réception et e-reporting compris, les micro-entreprises et les PME au sens de la loi de modernisation de l’économie de 2008 (donc les TPE et les micro-entrepreneurs), et les exploitants agricoles. Les grandes entreprises et les ETI restaient soumises.
Un point a été mal relayé : le texte voté ne contient ni date de fin ni condition. L’idée d’un moratoire en attendant un portail public de facturation n’apparaît que dans l’exposé sommaire, qui explique l’intention des auteurs et n’a aucune valeur normative. Beaucoup d’articles l’ont présentée comme une condition inscrite dans la loi : c’est inexact.
Pourquoi l’amendement est-il tombé le 4 novembre ?
Le 4 novembre, l’Assemblée a rejeté la première partie du projet, celle des recettes, qui contenait l’amendement. La seconde, celle des dépenses, n’a pas été examinée, et le texte est enregistré comme « rejeté par l’Assemblée nationale » (dossier de l’Assemblée, dossier du Sénat).
Le Sénat examinera donc le projet tel que le Gouvernement l’a déposé le 1er octobre 2026 : son ordre du jour inscrit le « projet de loi de finances pour 2027 (A.N., n° 3210) » (ordre du jour du Sénat). Les amendements adoptés par les députés, I-3426 compris, n’y figurent pas.
Un détail trompe ceux qui vérifient : la fiche de l’amendement affiche toujours « Adopté (mardi 3 novembre 2026) ». C’est normal, le sort d’un amendement n’est pas réécrit après le rejet du texte. Cette mention ne prouve pas que l’exemption tient.
L’exemption peut-elle revenir au Sénat ?
C’est possible. Au 6 novembre, ce n’est qu’une hypothèse, et elle a trois portes d’entrée :
- Un sénateur dépose un amendement semblable sur la première partie. Le délai de dépôt se ferme le jeudi 19 novembre 2026 à 11 h, et la discussion s’ouvre le vendredi 20 novembre à 9 h 30 (ordre du jour du Sénat).
- La mesure est réintroduite en commission mixte paritaire, ou en nouvelle lecture à l’Assemblée si cette commission échoue.
- Le Gouvernement la garde dans un texte qu’il fait passer par l’article 49.3 de la Constitution. Il s’y est pourtant opposé en séance le 3 novembre.
Le Sénat votera sur l’ensemble du texte le mercredi 9 décembre 2026. Même dans le cas le plus favorable, une exemption ne s’appliquerait qu’à la promulgation de la loi de finances pour 2027, au plus tôt fin décembre 2026. La loi de finances pour 2026, elle, n’a été promulguée que le 19 février 2026.
Notre avis : compter sur cette exemption pour attendre est un mauvais calcul. La réception est obligatoire aujourd’hui, pas à la promulgation d’un futur budget. Si l’exemption revient, vous aurez préparé trop tôt. Sinon, vous aurez de l’avance sur une échéance qui tombe dans dix mois.
Quel calendrier s’applique aujourd’hui ?
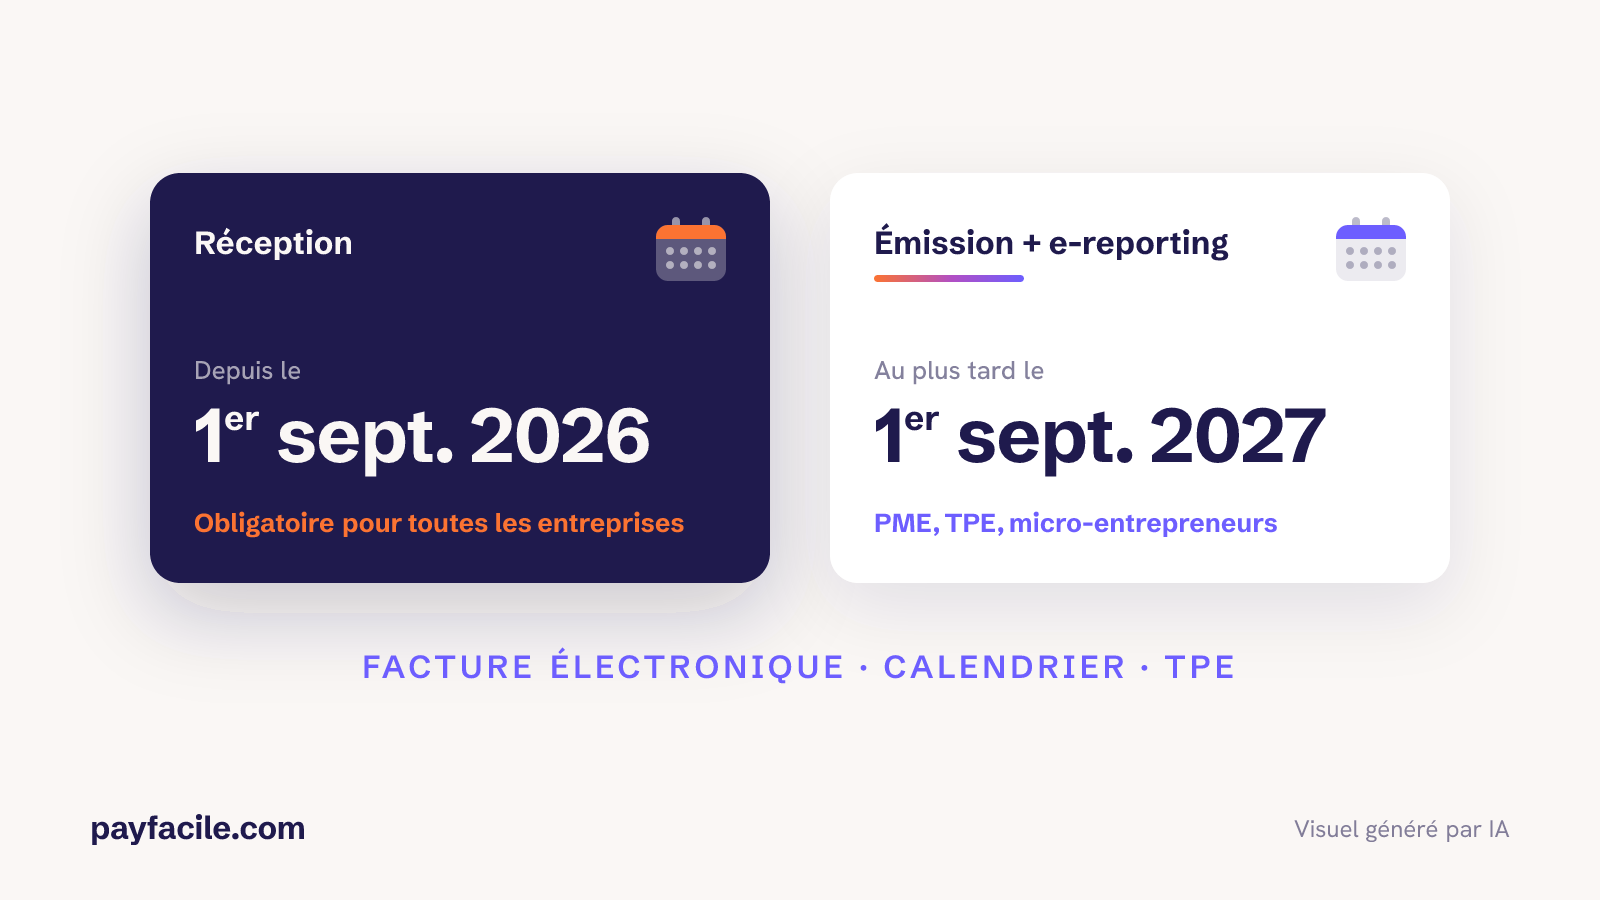
- Depuis le 1er septembre 2026 : toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques par une plateforme agréée. Les grandes entreprises et les ETI émettent déjà.
- Au plus tard le 1er septembre 2027 : les PME, les TPE et les micro-entreprises émettent leurs factures au format électronique et commencent le e-reporting.
La page de l’administration fiscale, modifiée le 26 mai 2026, le dit sans détour : « les petites et micro-entreprises (cela concerne les auto-entrepreneurs) auront jusqu’au 1er septembre 2027 pour émettre électroniquement leurs factures. La transmission de données à l’administration (e-reporting) suit le même calendrier » (impots.gouv.fr). La FAQ de la DGFiP, dans sa version du 1er septembre 2026, donne les mêmes dates.
Vous pouvez émettre en électronique avant 2027. Et si un fournisseur vous envoie déjà une facture électronique, vous devez l’accepter, même si son obligation d’émettre n’a pas commencé.
Ces dates sont fixées à l’article 26, III, de la loi de finances rectificative du 16 août 2022 (documents de référence de la DGFiP), le paragraphe même que l’amendement I-3426 voulait compléter.
Quelles sanctions risquez-vous ?
Les montants viennent de l’article 123 de la loi de finances pour 2026, résumés par service-public.
- Pas de plateforme agréée pour recevoir vos factures. C’est l’obligation déjà en vigueur. D’abord une mise en demeure de vous conformer sous 3 mois, puis 500 €, nouvelle mise en demeure de 3 mois, puis 1 000 €, et encore 1 000 € par période de 3 mois sans régularisation.
- Facture non émise au format électronique, une fois votre obligation commencée : 50 € par facture, dans la limite de 15 000 € par année civile.
- E-reporting non transmis : 500 € par transmission, dans la limite de 15 000 € par an.
L’article du code des impôts qui sanctionne le e-reporting prévoit une tolérance : pas d’amende pour une première infraction commise dans l’année civile en cours ou les trois précédentes, si vous la réparez spontanément ou dans les 30 jours qui suivent une première demande de l’administration.
Micro-entrepreneur en franchise de TVA : êtes-vous concerné ?
Oui, depuis le 1er septembre 2026 pour la réception. Le dépliant de la DGFiP pour les micro-entreprises (mai 2026) est clair : « Si vous êtes assujetti non redevable de la TVA au titre de l’article 293 B du Code général des impôts, vous êtes également concerné par la réforme. »
L’émission et le e-reporting arrivent à la même date que pour les autres TPE, le 1er septembre 2027 au plus tard. En franchise en base, le e-reporting se fait tous les deux mois, pour les transactions comme pour les paiements (FAQ de la DGFiP).
En séance, le 3 novembre, David Amiel l’a rappelé : « La facturation électronique s’applique à tous les assujettis à la TVA, dès le premier euro. Certains y sont soumis alors même qu’ils bénéficient d’une franchise en base. »
Le même soir, les députés avaient adopté un second texte, les amendements identiques I-1729 (Philippe Gosselin) et I-2894 (Vincent Rolland), par 74 voix contre 70. Il ne visait les franchisés qu’en tant que clients : à partir du 1er janvier 2027, leurs fournisseurs n’auraient plus eu à leur adresser leurs factures par une plateforme agréée. Leur émission et leur e-reporting n’étaient pas concernés. Il est tombé le 4 novembre, comme I-3426.
Vous vendez à des particuliers : facture électronique ou e-reporting ?
Vos abonnements, formations ou séances de coaching vendus à des particuliers ne donnent pas lieu à une facture électronique. Ces ventes relèvent du e-reporting de transaction : vous transmettez le montant total de vos ventes par jour, sur une période (FAQ de la DGFiP, questions 1.1 et 10.1).
Pour les prestations de services dont la TVA est exigible à l’encaissement, un e-reporting de paiement s’ajoute. Si vous avez opté pour la TVA sur les débits, vous n’avez pas de données de paiement à transmettre.
Si votre client est une association non assujettie à la TVA, la vente relève de votre e-reporting, comme pour un particulier. Si vous êtes vous-même une association assujettie, vous suivez le calendrier de votre taille. Au-delà, voyez votre expert-comptable.
Vendre uniquement à des particuliers ne vous dispense pas de la réception : toutes les entreprises y sont soumises depuis le 1er septembre 2026.
Que faire maintenant ?
Rien de ce qui suit n’attend le vote du Sénat.
- Choisissez au moins une plateforme agréée pour recevoir vos factures, signez l’accord avec elle et désignez-la dans l’annuaire. La FAQ de la DGFiP est nette : « Vous devez avoir choisi une plateforme agréée, au moins pour recevoir les factures de vos fournisseurs ».
- Ne cherchez pas le choix définitif. Une ou plusieurs plateformes, la même que vos fournisseurs ou une autre : vous pouvez en changer à tout moment.
- Interrogez d’abord votre logiciel actuel. L’administration conseille de contacter votre éditeur « afin de connaître son positionnement au regard de la réforme ou s’il s’est déjà connecté à une plateforme agréée » (impots.gouv.fr). Sans logiciel, comparez les offres : « Certaines offrent un socle de services gratuit », note le dépliant de la DGFiP.
- Partez de la liste officielle des plateformes agréées, sur impots.gouv.fr : rubrique « je passe à la facturation électronique », puis « je consulte la liste des plateformes agréées ».
- Préparez l’émission du 1er septembre 2027. Quatre nouvelles mentions deviennent obligatoires quand vous émettez : le SIREN du client, la catégorie de l’opération, l’option pour la TVA sur les débits, et l’adresse de livraison si elle est différente. Une facture en « PDF ordinaire » envoyée par email ne sera plus conforme. Pour passer vos ventes en revue point par point, suivez notre checklist de la facture électronique 2027.
- Repérez votre rythme de e-reporting : tous les deux mois en franchise en base, trois fois par mois au régime réel normal mensuel.
- Pour vous faire aider, la DGFiP cite les CCI, les chambres de métiers et d’agriculture, les éditeurs, les fédérations professionnelles, les experts-comptables et les banques.
Votre outil de facturation est-il connecté à une plateforme agréée ?
Posez la question cette semaine à l’éditeur de votre outil de facturation, et exigez une réponse précise : quelle plateforme, pour quelles factures, à partir de quand. Si elle reste floue, réglez votre réception à part, puisqu’elle est déjà due.
Si vous vendez avec PayFacile, voici notre réponse : vos factures sont générées automatiquement. Le format Factur-X et la transmission par une plateforme agréée sont prévus, sans date, car cette partie dépend d’un partenaire extérieur.
Découvrez comment PayFacile peut vous aider
Questions fréquentes
- La facture électronique est-elle suspendue pour les TPE ?
- Non. L’amendement I-3426, adopté le 3 novembre 2026, est tombé le 4 novembre avec le rejet du projet de loi de finances pour 2027 par l’Assemblée nationale. Au 6 novembre 2026, la réception est obligatoire pour toutes les entreprises, et l’émission arrive au plus tard le 1er septembre 2027 pour les PME, les TPE et les micro-entreprises.
- Un micro-entrepreneur en franchise de TVA doit-il passer à la facture électronique ?
- Oui, selon la DGFiP : réception depuis le 1er septembre 2026, émission et e-reporting au plus tard le 1er septembre 2027, avec un e-reporting tous les deux mois.
- Quelle amende si je n’ai pas de plateforme agréée pour recevoir mes factures ?
- Après une mise en demeure de 3 mois, l’amende est de 500 €. Une nouvelle mise en demeure de 3 mois suit, puis 1 000 €, et encore 1 000 € par période de 3 mois sans régularisation (article 123 de la loi de finances pour 2026).
Boostez vos ventes
Automatisez et développez votre activité e-commerce facilement.