Dans cet article
- Ce que coûtent huit paiements échoués par mois
- Pourquoi une carte finit par échouer
- Ce que le prélèvement SEPA règle, et ce qu’il ne règle pas
- À l’inscription, la carte part avec de l’avance
- Quatre questions pour choisir
- Proposer les deux sans faire hésiter
- Relancer un paiement échoué : carte et prélèvement ne se traitent pas pareil
- Avec PayFacile : la carte, le prélèvement, ou les deux
Ce que coûtent huit paiements échoués par mois
Prenez 100 abonnés à 50 € par mois. Si 8 paiements échouent chaque mois, 400 € de revenu récurrent restent en suspens, et une partie ne reviendra jamais. Ces abonnés n’ont rien décidé : leur carte a expiré, leur plafond était atteint, ou leur banque a bloqué le débit. C’est ce qu’on appelle le churn involontaire.
Le chiffre de 8 sur 100 a une source. GoCardless publie un taux d’échec moyen de 7,9 % pour la carte, contre 2,9 % pour ses propres paiements de compte à compte, dont le prélèvement fait partie (Payment Success Index). Je préfère être clair sur la limite : ce sont les chiffres d’un acteur qui vend le prélèvement, et je n’ai pas trouvé d’étude indépendante qui compare les deux moyens sur des abonnements. L’écart va dans le bon sens. Sa taille exacte se discute.
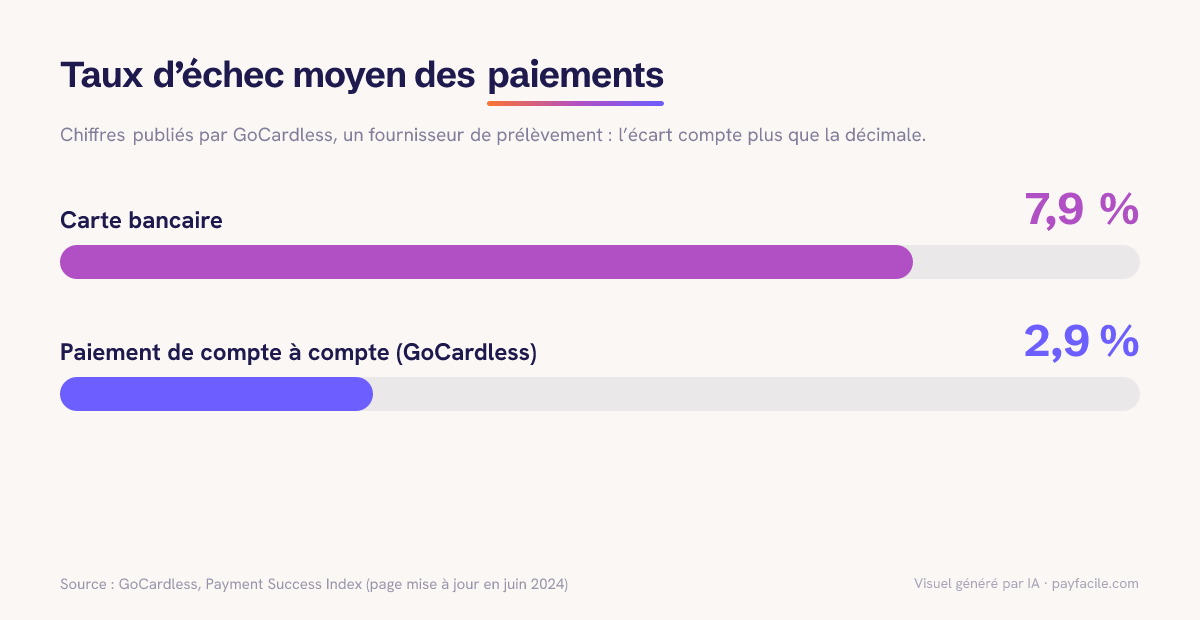
Avec 3 échecs au lieu de 8, le même portefeuille garde 250 € de plus chaque mois à l’abri des impayés. Sur un an, cette somme pèse plus lourd que bien des dépenses d’acquisition. Le prélèvement a pourtant un coût, et il se paie ailleurs dans le parcours : au moment de l’inscription.
Pourquoi une carte finit par échouer
Une carte enregistrée pour un abonnement vieillit. Le premier débit passe presque toujours, parce que le client vient de saisir ses numéros. Les échecs arrivent plus tard, pour quatre raisons :
- Expiration. Une carte a une date de fin. Si le client ne met pas à jour son moyen de paiement, le débit suivant échoue.
- Remplacement. Carte perdue, volée ou refaite par la banque : le numéro change.
- Plafond ou provision. Le débit tombe un jour où le plafond de paiement est atteint, ou le compte est vide.
- Refus de la banque. L’émetteur peut bloquer un débit qu’il juge inhabituel, par exemple après un changement de montant.
Les deux premières causes se soignent en partie. Stripe propose une mise à jour automatique des cartes (card account updater) et des jetons réseau (network tokens), qui laissent passer un débit même quand les coordonnées de la carte ont changé (annonce Stripe). Toutes les banques ne participent pas, et ces outils ne règlent ni le plafond ni le refus anti-fraude. Pour ces deux causes, il reste les nouvelles tentatives et un message au client.
Le premier mois, la carte passe presque toujours. Le risque grandit avec l’ancienneté de l’abonné, c’est-à-dire avec les clients qui vous rapportent le plus.
Ce que le prélèvement SEPA règle, et ce qu’il ne règle pas
Un IBAN n’expire pas. Le client signe un mandat une fois, et vous débitez son compte à chaque échéance sans qu’il ait rien à refaire. Il n’y a pas de date de fin de carte, pas de numéro qui change après un vol, pas de plafond de paiement par carte. Cela explique l’essentiel de l’écart.
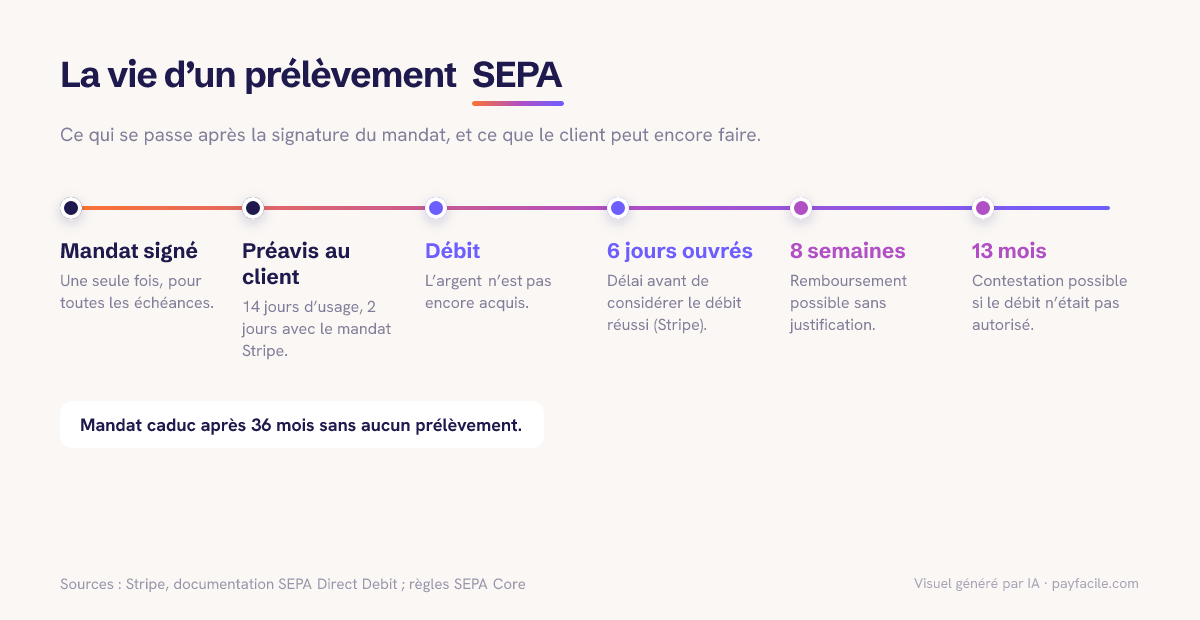
Un point souvent mal compris : le mandat n’est pas « valable 36 mois ». Il reste valable tant que vous l’utilisez, et il devient caduc après 36 mois sans aucun prélèvement. Pour un abonnement mensuel actif, la question ne se pose pas. Pour un ancien client qui revient après trois ans, il faut un nouveau mandat.
Les cas où le prélèvement échoue quand même
- Provision insuffisante (code de rejet AM04). C’est la première cause, et de loin : dans ses données sur le prélèvement britannique, GoCardless la chiffre à plus de 80 % des échecs (source).
- Mandat annulé par le client auprès de sa banque. GoCardless l’estime à environ 15 % des échecs.
- Compte clôturé (AC04), souvent après un changement de banque.
- IBAN mal saisi à l’inscription. Le rejet arrive dès le premier débit.
Les délais à connaître avant de choisir
Un prélèvement n’est pas confirmé dans la seconde. Stripe demande d’attendre au moins 6 jours ouvrés avant de considérer un prélèvement SEPA comme réussi (documentation Stripe). Chez GoCardless, comptez 3 à 4 jours ouvrés entre la création du paiement et le versement. Pendant ce délai, la banque du client peut encore rejeter le débit.
Le client garde aussi un droit fort. Sur un prélèvement SEPA Core, il peut obtenir le remboursement sans justification pendant 8 semaines, puis jusqu’à 13 mois s’il conteste avoir autorisé le débit. Stripe précise que ces contestations sont définitives, sans procédure d’appel. Pour un abonnement à 20 € utilisé tous les mois, le risque reste faible. Pour un service consommé en une seule fois, il mérite réflexion.
À l’inscription, la carte part avec de l’avance
Le prélèvement échoue moins, mais il demande plus d’effort au moment de payer. Un IBAN français compte 27 caractères, et peu de gens le connaissent par cœur. Une carte se remplit souvent toute seule : le navigateur ou le téléphone la propose, et le client valide.
Deux profils réagissent très différemment à cette friction :
- Le particulier qui décide vite, sur un petit montant. Chaque champ en plus lui donne une occasion de partir. La carte convertit mieux.
- Le professionnel qui s’engage pour un an. Il lit les conditions, il donne déjà son IBAN à ses fournisseurs, et le mandat ne l’étonne pas.
Le moyen de paiement déplace donc la friction. La carte la reporte sur les mois suivants, sous forme d’échecs. Le prélèvement la concentre sur la page de paiement, une seule fois.
Je n’ai pas trouvé de chiffre public et solide sur l’écart de conversion entre carte et IBAN à l’inscription. Les études disponibles portent sur l’abandon de panier en général. Si ce chiffre compte pour votre offre, mesurez-le sur votre propre page.
Quatre questions pour choisir
- Combien coûte l’abonnement ? Sous 30 € par mois, un échec coûte peu et la saisie d’un IBAN pèse lourd : la carte suffit souvent. Au-dessus de 100 € par mois, chaque échec fait mal, et le prélèvement se justifie vite.
- Qui paie ? Un particulier a sa carte sous la main. Une entreprise, une association ou un adhérent fidèle accepte volontiers un mandat.
- Combien de temps dure l’engagement ? Plus il est long, plus la carte a de chances d’expirer en route.
- Le client doit-il accéder au service tout de suite ? La carte confirme le paiement immédiatement. Avec le prélèvement, l’argent arrive plusieurs jours après : si vous ouvrez l’accès avant, vous acceptez un risque d’impayé sur la première échéance.
Mon avis, et il n’engage que moi : au-delà de 50 € par mois en B2B, ne proposer que la carte revient à accepter des échecs que vous pourriez éviter.
Proposer les deux sans faire hésiter
Afficher la carte et le prélèvement côte à côte élargit votre public. Le risque, c’est l’hésitation : deux options présentées à égalité obligent le client à réfléchir à un sujet qui ne l’intéresse pas.
- Mettez une option en avant. Choisissez celle qui sert votre modèle, et dites pourquoi en une ligne, par exemple « Paiement automatique, rien à mettre à jour ».
- Donnez une raison concrète de choisir le prélèvement, si votre marge le permet : un mois offert sur l’engagement annuel, ou des frais de mise en service supprimés. Faites le calcul avant : la remise doit coûter moins que les échecs qu’elle évite.
- Testez l’ordre d’affichage sur quelques semaines, et suivez deux chiffres : le taux d’inscription et le taux d’échec à trois mois. Si vous ne regardez que le premier, la carte gagnera toujours.
Relancer un paiement échoué : carte et prélèvement ne se traitent pas pareil
Un paiement échoué n’est pas encore un client perdu. Selon GoCardless, une seule nouvelle tentative récupère en moyenne 32 % des paiements qui avaient échoué (source). La bonne méthode dépend du moyen de paiement.
Sur carte : vite, avec un lien de mise à jour
Le client peut corriger lui-même en une minute. Envoyez-lui le jour même un email avec un lien direct vers la mise à jour de sa carte, puis relancez quelques jours plus tard. Pour les nouvelles tentatives, Stripe active par défaut ses Smart Retries sur les nouveaux comptes : jusqu’à 8 tentatives en 2 semaines, à des moments choisis par un modèle (documentation Stripe). Une nouvelle tentative ne sert à rien sur une carte déclarée perdue ou volée : seule une nouvelle carte règle le problème.
Sur prélèvement : moins de tentatives, plus de patience
Stripe limite les nouvelles tentatives de prélèvement SEPA à 2, dans les 30 jours qui suivent le premier essai. Le client doit être prévenu avant chaque débit : l’usage est un préavis de 14 jours calendaires, que le mandat peut raccourcir (celui de Stripe prévoit 2 jours). Comme la première cause d’échec est une provision insuffisante, une nouvelle tentative juste après la date de paie du client a de bonnes chances de passer. Après un second échec, proposez la carte en solution de secours.
Dans les deux cas, ce qui récupère l’argent, c’est un message clair, envoyé tôt, qui demande une seule action.
Avec PayFacile : la carte, le prélèvement, ou les deux
Sur PayFacile, vous branchez Stripe pour la carte, GoCardless pour le prélèvement SEPA, ou les deux, sans écrire de code. Votre client choisit ensuite comment il paie. Nous comparons les deux passerelles en détail dans Stripe ou GoCardless.
Quand un paiement échoue, votre client et vous recevez un email le jour même : ce réglage est actif par défaut. Le modèle de workflow « Échec de paiement : relance automatique » va plus loin. Il envoie un rappel à 3 jours, un dernier avis à 7 jours, puis vous prévient, et il s’arrête dès que le client paie ou met à jour sa carte. Ce modèle est désactivé au départ : activez-le depuis vos workflows.
Comparez les formules PayFacile et démarrez l’essai 14 jours.
Découvrez comment PayFacile peut vous aider
Questions fréquentes
- Quel est le taux d’échec du prélèvement SEPA par rapport à la carte bancaire ?
- Selon les chiffres publiés par GoCardless, la carte bancaire a un taux d’échec moyen de 7,9 %, contre 2,9 % pour les paiements de compte à compte comme le prélèvement. Ces chiffres viennent d’un fournisseur de prélèvement : l’écart est réel, mais mesurez sa taille exacte sur votre propre activité.
- Combien de temps un mandat de prélèvement SEPA reste-t-il valable ?
- Un mandat de prélèvement SEPA reste valable tant qu’il sert. Il devient caduc après 36 mois sans aucun prélèvement. Pour un abonnement actif débité chaque mois, le mandat ne s’éteint donc pas tout seul.
- Un client peut-il se faire rembourser un prélèvement SEPA ?
- Oui. Sur un prélèvement SEPA Core, le client peut obtenir le remboursement sans justification pendant 8 semaines après le débit. Il peut ensuite contester jusqu’à 13 mois s’il affirme ne pas avoir autorisé le prélèvement.
- Combien de temps faut-il pour encaisser un prélèvement SEPA ?
- Il faut plusieurs jours ouvrés. Stripe recommande d’attendre au moins 6 jours ouvrés avant de considérer un prélèvement SEPA comme réussi. GoCardless indique 3 à 4 jours ouvrés entre la création du paiement et le versement.
- Faut-il proposer la carte et le prélèvement SEPA pour le même abonnement ?
- Souvent, oui. Pour un abonnement, la carte convertit mieux à l’inscription et le prélèvement SEPA échoue moins ensuite. Proposez les deux et mettez en avant celui qui correspond à votre montant et à votre clientèle.
Boostez vos ventes
Automatisez et développez votre activité e-commerce facilement.